Pular para o conteúdo

Financeiro do gateway

Financeiro para gateway de pagamentos.
Cada valor com seu contexto.

Da condição comercial ao lançamento no extrato: organize taxas e comissões, acompanhe saldos e reservas e conduza solicitações de saque com contexto para decidir.

[ 01 / 6 ]Composição financeira

Leitura antes da decisão

Receitas, taxas e custos.
Uma leitura por competência.

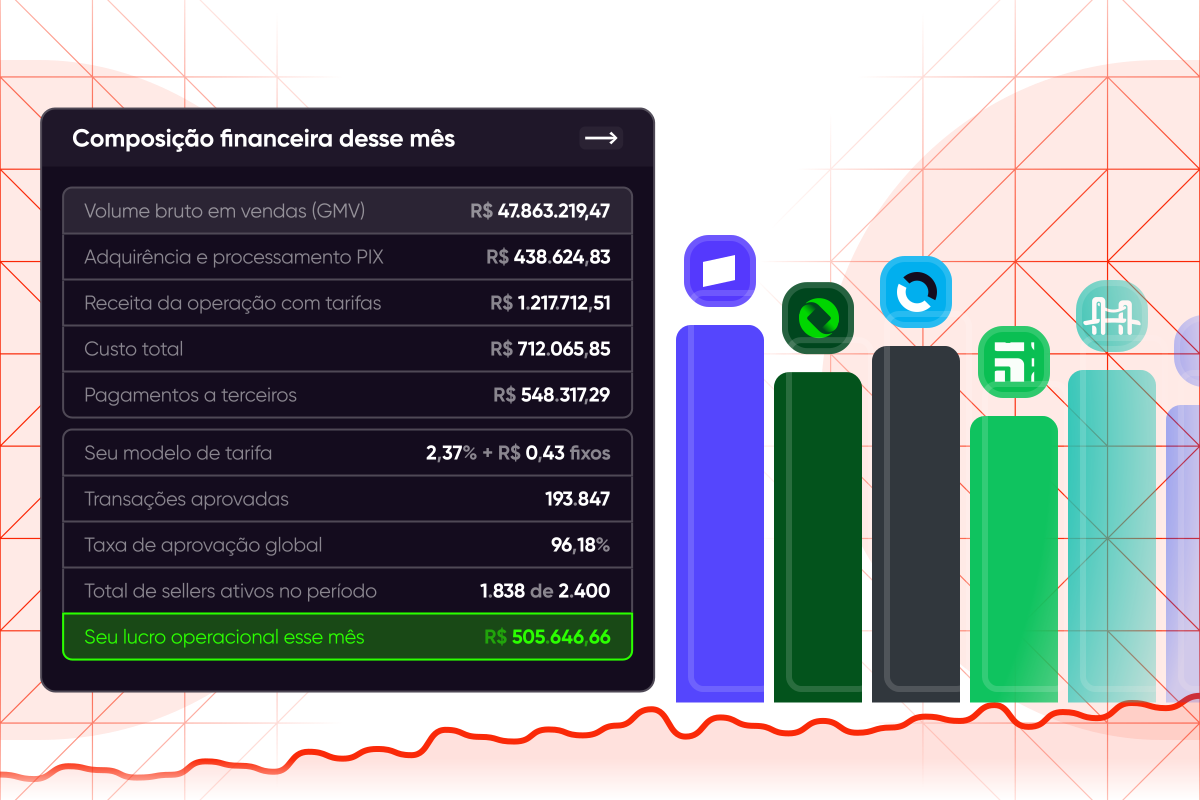
Acompanhe o que foi cobrado, os custos registrados e os ajustes no período correspondente. O volume vendido pelos sellers mostra o tamanho da operação; a receita do gateway mostra o que seu modelo comercial gera.

Ilustração conceitual da composição financeira entre receitas, custos e resultado operacional

Representação ilustrativa. Valores e proporções da arte não são métricas reais nem projeção de retorno.

01

Receita

O que a operação gera com sua estrutura comercial, separado do valor total movimentado pelos sellers.

02

Taxa cobrada

A condição aplicada à operação do seller. Não é sinônimo do custo que um parceiro cobra do gateway.

03

Custo registrado

O custo informado e disponível no sistema. Quando falta informação de um parceiro, ausência não significa custo zero.

04

Resultado operacional

Uma leitura dos componentes disponíveis e seus ajustes, não lucro líquido contábil. Lacunas impedem concluir uma margem completa.

[ 02 / 6 ]Condições e comissões

Uma política comercial.
Condições para cada relação.

Estruture a cobrança do gateway sem confundir preço ao seller, custo de processamento e participação comercial.

01 / Taxas por contexto

Defina regras. Trate exceções.

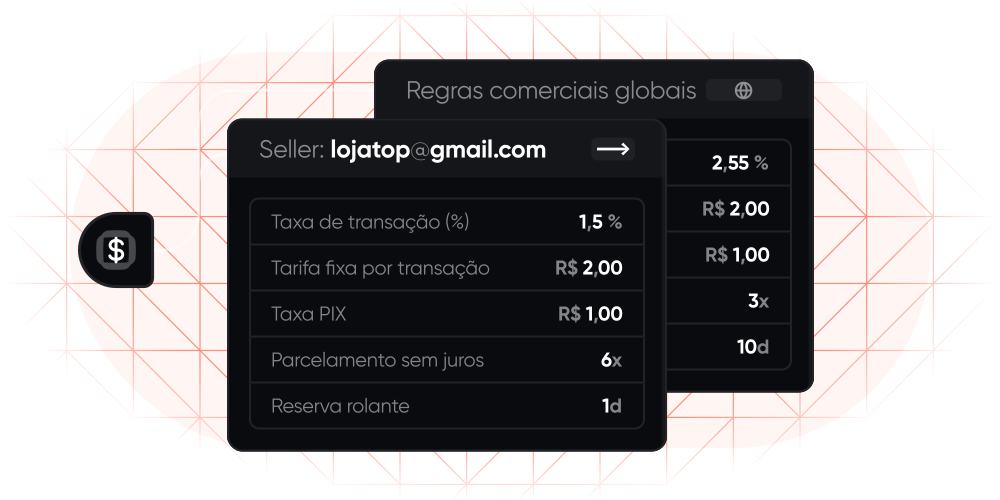
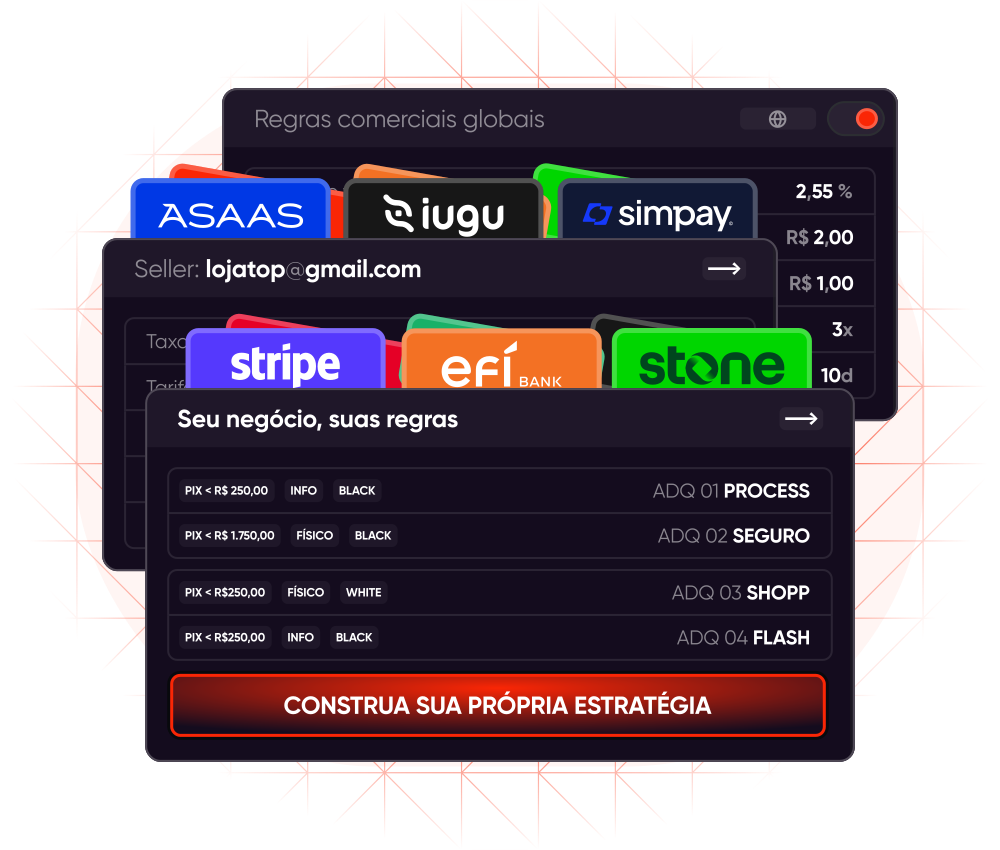
Defina padrões da operação e condições específicas por seller e meio de pagamento. Compare o que você cobra com os custos registrados dos parceiros, sem misturar essas duas camadas.

Entender a multiadquirência
Ilustração de regras comerciais por seller e meio de pagamento

02 / Participação comercial

Fixa, percentual ou híbrida.

Configure o modelo de comissão da operação e acompanhe participações de afiliados com cadastro e histórico. Comissão comercial e split entre participantes são mecanismos distintos; um não implica o outro.

Conversar sobre as condições
Ilustração do controle comercial e das condições de uma operação
[ 03 / 6 ]Saldos e reservas

O saldo tem estados.
A liberação tem regras.

Separe o que está disponível, o que aguarda liberação e o que permanece reservado. Esses estados pertencem ao controle interno: não são comprovante de liquidação bancária.

01

Leia a posição do seller antes de autorizar uma saída.

Reservas e prazos de liberação seguem a política configurada. Liberação antecipada autorizada de saldo é um controle operacional, não uma oferta de crédito ou antecipação financeira.
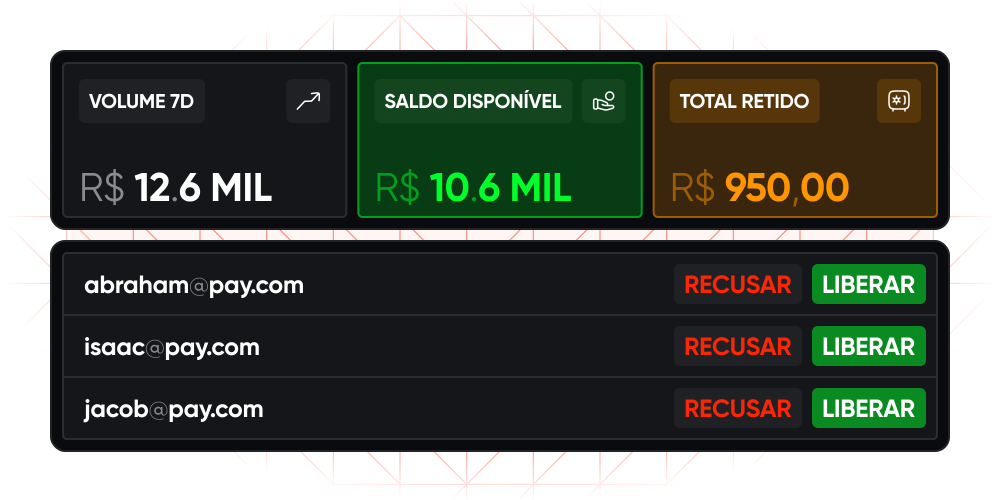
Ilustração de saldo disponível, pendente, reservado e extrato de lançamentos
  • 01

    Disponível

    Posição interna elegível à solicitação de saque, sujeita à política e às autorizações da operação.

  • 02

    Pendente

    Recebíveis com disponibilização futura conforme a regra de liberação aplicável.

  • 03

    Reservado

    Valores retidos por reserva de risco, separados do saldo disponível.

[ 04 / 6 ]Extrato e saques

O extrato explica o saldo.
O status acompanha a saída.

Consulte os lançamentos e seus efeitos no saldo. Uma solicitação, uma aprovação e uma transferência concluída são momentos diferentes.

  1. Lançamentos com contexto

    Consulte tipo, valor, taxa, líquido, data e referência de origem quando disponível. O extrato ajuda a entender a composição do saldo.

  2. Estornos e reversões

    Acompanhe ajustes que alteram a posição financeira. Reembolsos e contestações podem gerar débitos, inclusive saldo disponível negativo.

  3. Solicitação e autorização

    Organize pedidos em fila, com aprovação ou rejeição e política por seller. Saldo disponível não dispensa análise e permissões.

  4. Execução pelo parceiro

    O pagamento de saída depende do parceiro bancário habilitado, do destino e da autorização. Acompanhe o status e a reconciliação do payout.

Um lançamento no ledger interno não prova liquidação. A confirmação da saída depende do retorno do parceiro; pedido criado ou aprovado não significa dinheiro transferido.

[ 05 / 6 ]Dúvidas financeiras

O que cada informação
permite concluir.

Distinções importantes para ler o financeiro e definir o escopo da operação.

Não. Custo não informado é uma lacuna, não custo zero. O resultado depende dos componentes disponíveis na competência; sem os custos necessários, não é possível concluir uma margem completa. A leitura operacional também não substitui a apuração contábil da empresa.

[ 06 / 6 ]Próximos caminhos

Conecte o financeiro
ao desenho da operação.